青色申告の65万円控除には、複式簿記・貸借対照表・期限内申告に加えて、「e-Taxで電子申告する」か「優良な電子帳簿で保存する」のどちらかが必要です。後者を選ぶときに必ず要るのが、この記事で扱う届出書です。
ところが、この届出書の書き方を欄ごとに説明している情報がほとんどありません。制度の解説は各社が書いていますが、「どこに何を書くのか」になると国税庁のページに誘導して終わっています。そこでこの記事では、実際に記入した現行様式の画像で全欄を解説します。
- この届出書は何のための紙か(控除だけでなく加算税の軽減にも効きます)
- 出す人・出さなくていい人
- いつまでに・どこに・どうやって出すか
- 全欄の記入例(記入済みの現行様式の画像つき)
- 届出の区分「1と2のどちらを選ぶか」
- よくある間違いと、やめたくなったときの手続き
会計ソフトが優良な電子帳簿の要件に対応しているだけでは、控除は受けられません。ご自身でこの届出書を税務署に出す必要があります。しかも帳簿のほうはその年の1月1日からその状態でなければならず、あとから遡れません。
1. この届出書は何のための紙?
正式名称は長く、「国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書」といいます。国税庁の手続番号はA1-15(H4-9)、様式IDは NTA1K0Z880010020 です。
名前のとおり、1枚で2つの特例をカバーしています。
| 受けられるもの | 内容 |
|---|---|
| 65万円の 青色申告特別控除 |
仕訳帳と総勘定元帳を優良な電子帳簿で保存していれば、e-Taxを使わなくても65万円控除が受けられます(令和8年分まで) |
| 過少申告加算税の 5%軽減 |
対象の帳簿に記録された事項について申告漏れがあった場合、課される過少申告加算税が5%軽減されます(電子帳簿保存法 第8条第4項) |
どちらを受けたいかは、届出書の「1 届出の区分」で選びます(→5章)。
2. 出す人・出さなくていい人
| あなたの状況 | この届出書は |
|---|---|
| e-Taxで期限内に電子申告している | 不要です。それだけで65万円控除の追加要件を満たします |
| 紙で申告していて、会計ソフトで 優良な電子帳簿の要件を満たしている |
必要です。これを出さないと55万円控除止まりになります |
| 過少申告加算税の5%軽減も受けたい | 必要です(区分「2」で提出)。e-Taxで申告している方でも、こちらが目的なら出す意味があります |
| 「過少申告加算税の特例の適用を受ける旨の 届出書」をすでに出している |
不要です。国税庁の手続案内の備考に、この届出書の提出は必要ないと明記されています |
| 青色申告の承認を受けていない | 先に青色申告承認申請書が必要です。青色申告でないと特別控除そのものがありません |
3. いつまでに・どこに・どうやって出す?
| 項目 | 内容 |
|---|---|
| 提出期限 | 原則は「あらかじめ」。ただし国税庁の書き方に「本規定の適用を受けようとする年分に係る法定申告期限(翌年の3月15日)までに、この届出書を提出した場合には、あらかじめ、届出書を提出したものと取り扱います」とあります。2027年分から受けるなら2028年3月15日まで |
| 提出先 | 納税地を所轄する税務署長。納税地はふつう自宅の住所です |
| 提出方法 | e-Taxソフト(パソコン版)で作成して送信、または書面を持参・送付。税務署の閉庁日でも時間外収受箱に投函できます |
| 帳簿のほうは | 適用を受けたい年の1月1日から優良な電子帳簿で運用している必要があります。届出書だけ間に合っても、帳簿が途中からでは受けられません |
「届出書は翌年3月15日まででいい」=「年の途中から優良な電子帳簿に切り替えてもいい」ではありません。この2つは別の話です。届出書は後ろ倒しできますが、帳簿の運用開始日は1月1日が原則で、遡ることはできません。
4. 全欄の記入例
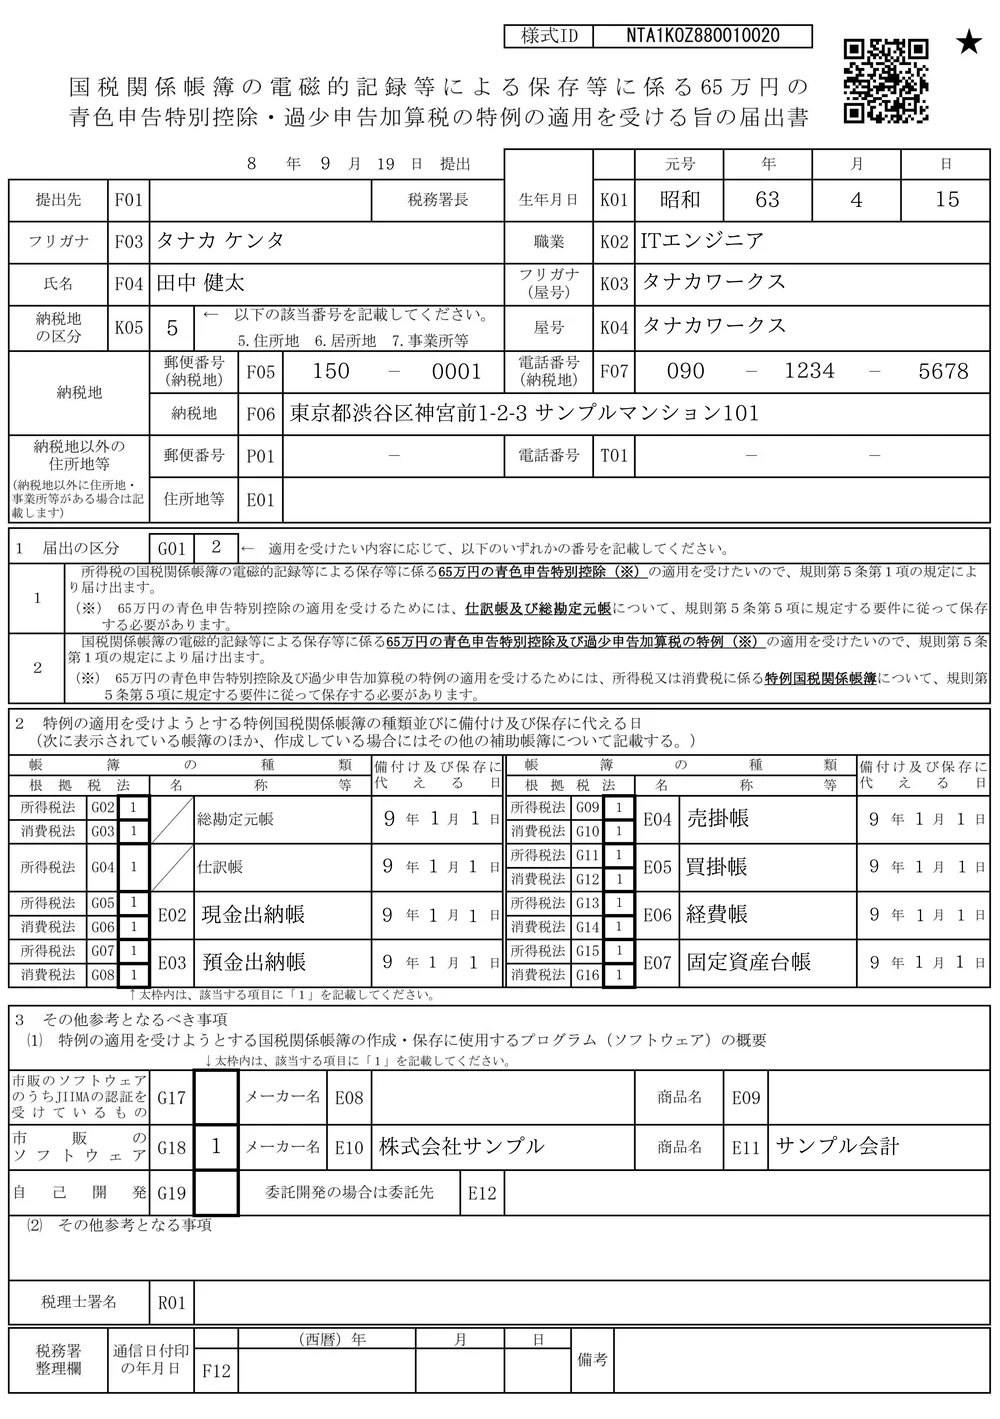
ここからが本題です。実際に記入した現行様式を欄ごとに見ていきます。記入例の人物は、東京都渋谷区在住のITエンジニア「田中健太」さんとしました。
① 提出日・提出先の税務署
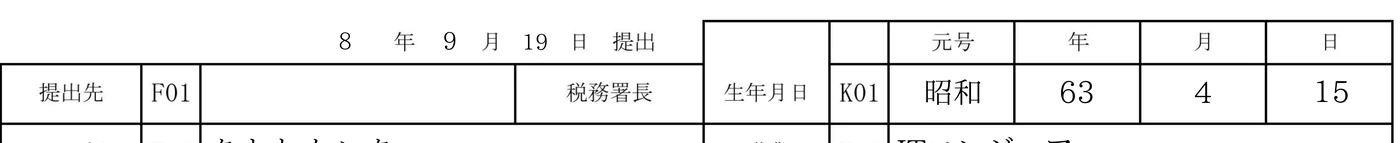
提出先には、納税地(ふつうは自宅)を管轄する税務署名を書きます。「○○税務署長」の○○の部分だけです。管轄は国税庁サイトの「税務署の所在地などを知りたい方」で郵便番号から調べられます。
② 住所・氏名・生年月日・職業・屋号
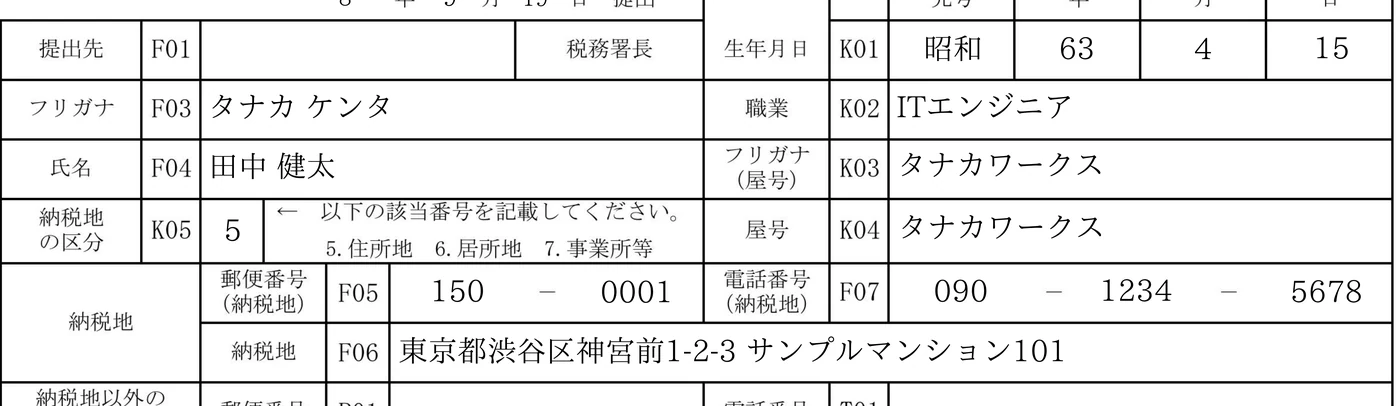
- 納税地の区分:5=住所地/6=居所地/7=事業所等。自宅が納税地なら「5」です
- 生年月日:元号・年・月・日に分けて書きます(1988年4月15日=昭和63年4月15日)
- 職業:開業届に書いたものと揃えておくと自然です
- 屋号:無ければ空欄で構いません。この届出書の効力には影響しません
- 納税地以外の住所地等:自宅とは別に事務所がある場合だけ書きます
開業届や青色申告承認申請書と違い、この届出書に個人番号を書く欄はありません。本人確認書類の添付も不要です。
③ 1 届出の区分
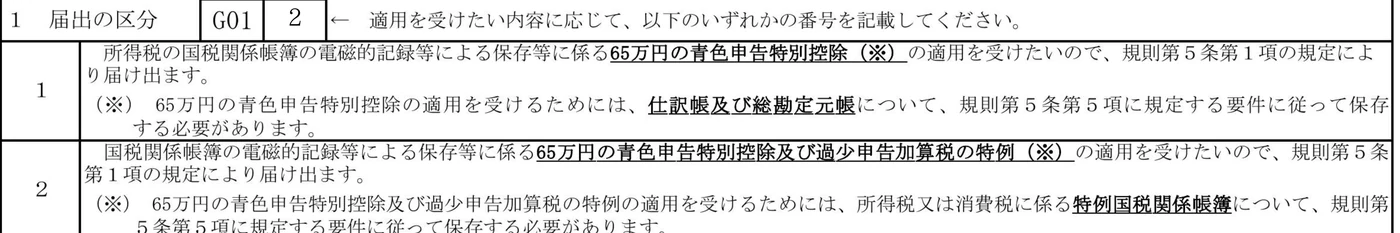
「1」か「2」のどちらかを書きます。この選択で、次の②で書く帳簿の範囲が変わります(→5章)。
④ 2 根拠税法・名称等・備付け及び保存に代える日
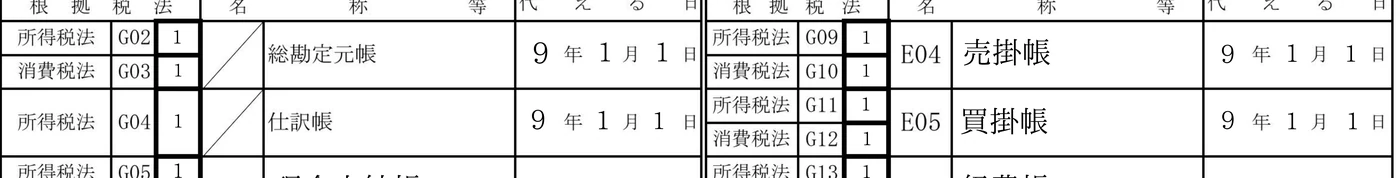
様式には総勘定元帳と仕訳帳があらかじめ印刷されているので、名称を書く必要はありません。やることは2つです。
- 根拠税法:その帳簿の保存義務を定めている税法の欄に「1」。所得税法だけなら所得税法の欄に、消費税の課税事業者で消費税法でも保存義務があるなら両方に書きます
- 備付け及び保存に代える日:国税庁の書き方に「原則として課税期間の初日(1月1日)となります」とあります。和暦で書きます(記入例は令和9年1月1日)
⑤ 2 補助帳簿の欄(区分「2」のときだけ書く)
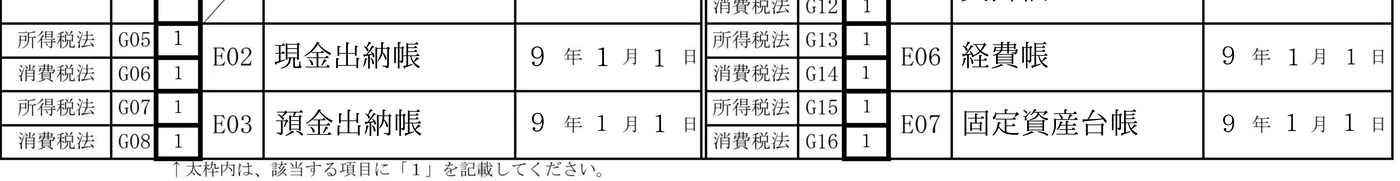
空欄になっている「名称等」の欄には、総勘定元帳・仕訳帳以外に作成している補助帳簿を書きます。ただし国税庁の書き方に「上記1の①の適用を受ける場合は記載する必要はございません」と明記されています。つまり——
- 区分「1」(控除だけ)を選んだなら、この欄は空欄のままで構いません
- 区分「2」(加算税の軽減も)を選んだなら、その税目に係るすべての特例国税関係帳簿を書きます。作成しているのに書き漏らすと要件を欠くことになります
⑥ 3(1) 使用するプログラム(ソフトウェア)
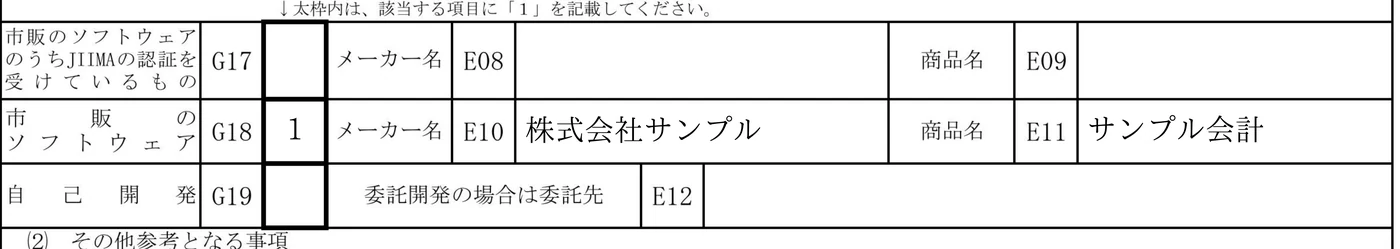
行が3つに分かれているのがポイントです。
| 行 | 書く場合 |
|---|---|
| 市販のソフトウェアのうち JIIMAの認証を受けているもの | JIIMA認証を受けたソフトを使っている場合。メーカー名と商品名も書きます |
| 市販のソフトウェア | JIIMA認証を受けていない市販ソフトの場合。認証は法律上の必須要件ではないので、この行で問題ありません |
| 自己開発 | 自分で作った、または外部に委託して作らせた場合。委託なら委託先も書きます |
⑦ 3(2) その他参考となる事項

- 「備付け及び保存に代える日」を1月1日以外にする場合:その理由を書きます。国税庁の書き方には「○年○月○日に開業する予定のため。」という記載例が示されています
- 令和3年度改正前の承認を受けていた帳簿を、改正後の要件に切り替える場合:取りやめる帳簿の種類等を書きます(この場合、別に承認取りやめの届出書を出す必要はありません)
なお税理士署名の欄は、税理士に依頼した場合だけです。ご自身で出すなら空欄のままで構いません。
5. 届出の区分「1」と「2」、どちらを選ぶ?
この届出書でいちばん迷うのがここです。違いは「優良な電子帳簿にしなければならない帳簿の範囲」です。
| 区分 | 受けられるもの | 優良な電子帳簿にする帳簿 |
|---|---|---|
| 1 | 65万円の青色申告特別控除のみ | 仕訳帳と総勘定元帳の2つだけ。届出書の補助帳簿の欄も記入不要 |
| 2 | 上記 + 過少申告加算税の5%軽減 | その税目に係るすべての特例国税関係帳簿(売掛帳・買掛帳・経費帳・固定資産台帳など、作成しているもの全部) |
迷ったら「1」から始めるのが無難です。控除が目的なら「1」で足ります。「2」は対象が一気に広がるため、補助帳簿もすべて同じソフトで、訂正・削除の履歴が残る形で保存している必要があります。
過少申告加算税の軽減は、申告漏れが起きたときにしか効きません。平時の得は「1」と変わらないので、帳簿をすべて1つのソフトで完結させている方や、取引量が多く修正申告の可能性を織り込んでおきたい方向けの選択です。
なお、隠蔽・仮装があった場合(重加算税の対象)はこの軽減の対象外です。
6. よくある間違い
| 間違い | どうなるか |
|---|---|
| ソフトが対応しているから 届出は要らないと思っていた |
いちばん多い誤解です。控除は受けられません。ソフト側の対応と、利用者側の届出は別の話です |
| 年の途中でソフトを導入して その年から受けようとした |
「備付け及び保存に代える日」は原則1月1日。その年分は遡れません。翌年分からになります |
| JIIMA認証がないソフトを いちばん上の行に書いた |
事実と違う届出になります。認証がなくても「市販のソフトウェア」の行で問題ありません |
| 免税事業者なのに 消費税法の欄に「1」を書いた |
消費税法上の保存義務がない帳簿を届け出ることになります。所得税法の欄だけにします |
| 区分「2」なのに 補助帳簿を書き漏らした |
「すべての特例国税関係帳簿」が条件なので、作成しているのに書いていないと要件を欠きます |
| Excelに書き出したファイルを 「電子帳簿」だと思っている |
優良な電子帳簿の要件は訂正・削除の履歴が残ること。自由に上書きできるファイルは該当しません。要件がかかるのは会計ソフトの中に保存された帳簿です |
7. やめたくなったときは「取りやめの届出書」
会計ソフトを変える、紙に戻す、e-Taxに切り替えるなど、優良な電子帳簿での保存をやめる場合は「国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用の取りやめの届出書」(手続A1-25)を出します。
- 提出期限:適用をやめようとする年の翌年3月15日まで
- 提出先:納税地を所轄する税務署長
- この取りやめの届出書で過少申告加算税の特例もあわせてやめる場合、別に「過少申告加算税の特例の適用の取りやめの届出書」を出す必要はありません(国税庁の手続案内の備考に明記)
※ e-Taxに切り替えて65万円控除を受ける場合、電子帳簿ルートは不要になります。取りやめの届出書を出すかどうかを含め、判断に迷う場合は所轄税務署にご確認ください。
8. 令和9年分からの75万円控除では、どの届出書を使う?
令和8年度税制改正で、令和9年分(2027年分)から青色申告特別控除は最大75万円になります。このとき優良な電子帳簿は「65万円の代わり」ではなく「75万円への上乗せ要件」に変わります。
大綱では75万円の上乗せ要件がイ・ロの2つとされており、国税庁の様式一覧を見ると、それぞれ別の届出書が対応しています。
| ルート | 内容 | 届出書 |
|---|---|---|
| イ 優良な電子帳簿 |
仕訳帳・総勘定元帳を優良な電子帳簿の要件で保存する | この記事の届出書(A1-15/H4-9) |
| ロ 電子取引データ |
デジタル庁が管理する仕様のデジタルインボイス(Standard Invoice JP PINT・JP Self-Billing)か金融機関の預貯金口座における決済データを、国税庁長官の定める基準に適合したシステムで保存する | 別の届出書(H4-4)が用意されています |
「電子取引データを保存していればいい」という話ではなく、デジタルインボイス(Peppol)か銀行の決済データという具体的な指定があります。メール添付のPDF請求書を保存しているだけでは当たりません。多くの個人事業主にとって現実的なのは、イの「優良な電子帳簿」ルートです。
※ H4-4の記載要領には「個人事業者の場合、…所得税の75万円の青色申告特別控除は令和9年分の所得税から適用が開始されます」と明記されています。なお、この記事の届出書(A1-15)の様式名は執筆時点で「65万円の青色申告特別控除・…」のままです。令和9年分に向けて様式が差し替わる可能性があるため、提出前に国税庁の手続ページで最新の様式をご確認ください。
9. 届出書を無料で作る
AiXcelでは、この届出書を登録不要・無料で作成できるツールを公開しています。質問に答えると、国税庁の現行様式そのものに記入したPDFが出ます(この記事の記入例もこのツールが作ったものです)。
・届出の区分、根拠税法、備付け及び保存に代える日を選ぶだけ
・「備付け及び保存に代える日」は適用年の1月1日が自動で入ります
・出力したPDFは印刷して押印なしでそのまま提出できます(税務署名だけご自身で記入してください)
AiXcelの優良な電子帳簿への対応状況
AiXcelはプロプラン(月額580円)で、仕訳帳・総勘定元帳を優良な電子帳簿の3要件(訂正・削除の履歴/仕訳No.による帳簿間の相互関連性/日付・金額・取引先での検索)を満たす形で保存します。訂正削除履歴の記録は全プランで動いており、特別な設定は不要です。
⚠️ できないこともはっきり書いておきます。JIIMA認証は取得していません(届出書では「市販のソフトウェア」の行になります)。またe-Taxへの直接送信に対応していません。そしてExcelに書き出した帳簿は優良な電子帳簿には当たりません(訂正履歴が残らないため)。要件がかかるのはアプリ内に保存された帳簿のほうです。詳しくは電子帳簿保存法への対応状況をご覧ください。