2026年度(令和8年度)税制改正で、青色申告特別控除に新しく75万円の枠が設けられました。「65万円が上限じゃなかったの?」と驚いた方も多いはずです。この記事では、何が・いつから・どんな要件で変わるのかを、財務省の税制改正大綱という一次情報をもとに、個人事業主・フリーランス向けにわかりやすく整理します。
- 75万円控除の適用時期(いつの申告から?)
- 55万→65万→75万の変更点と早見表
- 75万円控除の要件(イ・ロ)と「優良な電子帳簿」
- 今からできる準備と注意点
- 10万円控除の対象から外れる人(前々年の収入1,000万円超)
- 75万円控除を受けるための逆算スケジュールと届出書
- 自分はいくらになるのかの早見表(改正前後)
- 優良な電子帳簿の対象はどの帳簿か(領収書は入りません)
- 控除が10万円増えると手取りはいくら変わるか
- よくある失敗7つと準備チェックリスト
・75万円控除の適用は令和9年分(2027年分)から(申告は2028年春)。
・令和7年分(2025年分)・令和8年分(2026年分)の申告は、これまでどおり最高65万円が上限です。
・75万円には、65万円の要件+仕訳帳・総勘定元帳の「優良な電子帳簿」保存などが必要になります。
・逆に、簡易簿記のままで前々年の収入が1,000万円を超える人は、青色申告特別控除が0円になります(→8章)。
1. 75万円控除はいつから?(適用時期)
財務省「令和8年度税制改正の大綱」(令和7年12月26日 閣議決定)には、この改正について「令和9年分以後の所得税について適用する」と明記されています。
- 適用開始:令和9年分(2027年分)の所得税から
- 実際の申告:2028年(令和10年)の確定申告期
- それまで(2025年分・2026年分)の申告は従来どおり最高65万円控除
つまり「今すぐ75万円控除になる」わけではありません。準備のための時間は十分にあるので、仕組みを理解して、対応できる記帳体制を今のうちに整えておくのが得策です。
2. 何がどう変わる?(55万→65万→75万)
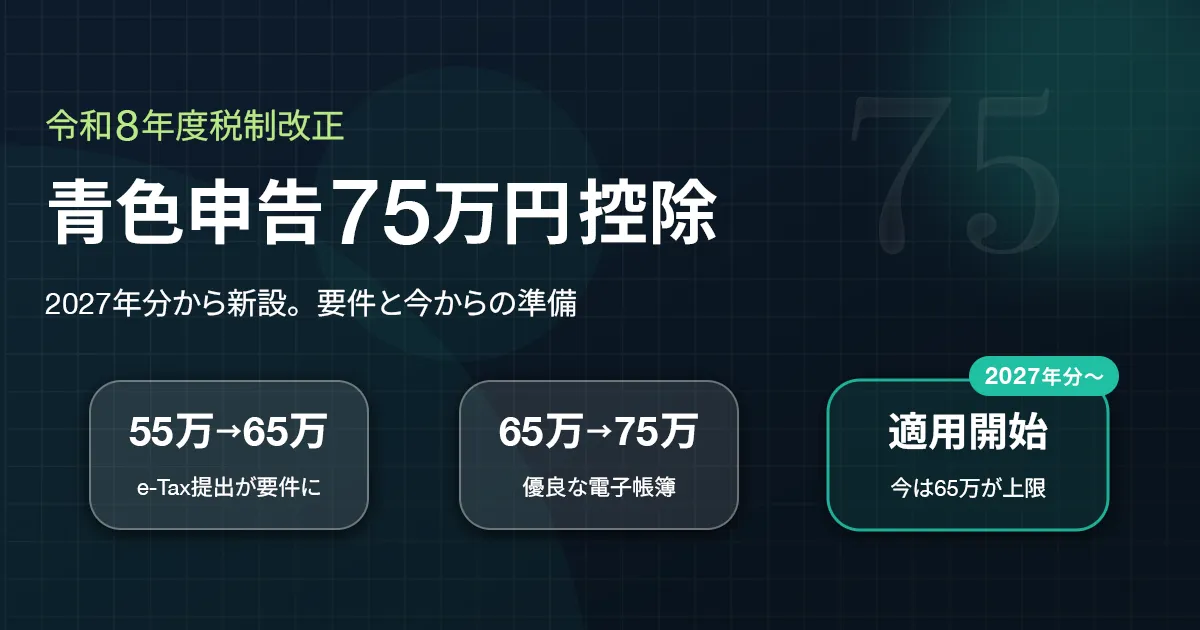
今回の改正は、青色申告特別控除の各段階を「デジタル対応を進めた人ほど控除を手厚くする」方向に組み替えるものです。大綱の内容を整理すると次のようになります。
| 改正前(〜令和8年分) | 改正後(令和9年分〜) | 加わる主な要件 |
|---|---|---|
| 55万円控除 | 65万円控除 | 確定申告書・貸借対照表・損益計算書を、期限内にe-Taxで提出 |
| 65万円控除 | 75万円控除 | 上記に加え、仕訳帳・総勘定元帳の「優良な電子帳簿」保存など(後述のイ・ロ) |
| 10万円控除 | 10万円控除 (ただし対象から外れる人がいる) | 簡易簿記のままでも、前々年の収入金額が1,000万円を超えると対象外に(→8章) |
全体が実質「10万円ずつ上乗せ」されますが、その分e-Taxや電子帳簿保存などのデジタル要件が一段強化されます。紙の書面提出や手作業の帳簿だけでは、上の段階の控除を受けにくくなる方向です。
3. 75万円控除の要件(イ・ロ)
大綱によると、75万円控除は「改正後の65万円控除の要件を満たす者」であって、さらに事業に係る仕訳帳・総勘定元帳について、次のいずれかに該当する形で電子帳簿等の保存を行っていることが要件とされています。
| 要件 | 内容(要約) |
|---|---|
| イ | 仕訳帳・総勘定元帳について、一定の要件を満たす電磁的記録の保存等を行っている場合(いわゆる「優良な電子帳簿」) |
| ロ | 一定の電子計算機処理システムを使い、電子取引の取引情報に係る電磁的記録を、要件に従って保存している場合 |
かみくだくと、①帳簿そのものを「優良な電子帳簿」としてきちんと電子保存する(イ)か、②電子取引データを定められた方法で保存する仕組みを使う(ロ)か、のどちらかを満たす、という整理です。
訂正・削除の履歴が残る、検索ができる、などの電子帳簿保存法の一定要件を満たして保存された帳簿のこと。手書きやふつうのExcelでは満たしにくく、対応した会計ソフトの電子帳簿保存モードを使うのが現実的です。
※ イ・ロの正確な条文・細かな要件は、必ず財務省の税制改正大綱および国税庁「No.2072 青色申告特別控除」でご確認ください。施行に向けて詳細が示されていきます。
4. あなたはいくらになる? 改正前後の早見表
制度の話より、「で、自分はいくらになるのか」のほうが知りたいはずです。記帳方式・提出方法・優良な電子帳簿の3つの組み合わせで整理しました。ご自身の行を探してください。
| あなたの状況 | 令和8年分まで (2026年分) | 令和9年分から (2027年分〜) |
|---|---|---|
| 複式簿記 + e-Tax + 優良な電子帳簿+届出書 | 65万円 | 75万円 |
| 複式簿記 + e-Tax(優良な電子帳簿なし) | 65万円 | 65万円 |
| 複式簿記 + 紙で提出 + 優良な電子帳簿+届出書 | 65万円 | 55万円(10万円減る) |
| 複式簿記 + 紙で提出(優良な電子帳簿なし) | 55万円 | 55万円 |
| 簡易簿記(前々年の収入 1,000万円以下) | 10万円 | 10万円 |
| 簡易簿記(前々年の収入 1,000万円超) | 10万円 | 0円(→8章) |
| 期限後に申告した | 10万円 | 10万円 |
| 現金主義の特例を選んでいる | 10万円 | 10万円 |
※ 下から2番目・一番下の行は改正とは関係なく従来からのルールです。期限内申告は55万円・65万円共通の要件なので、1日でも遅れると10万円まで下がります。また国税庁 No.2072 に「現金主義による所得計算の特例を選択している方は、55万円の青色申告特別控除を受けることはできません」とあります(事前に届出をして現金主義を選んでいる小規模事業者向けの特例です)。
5. 「優良な電子帳簿」の対象はどの帳簿?(領収書は入りません)
ここは取り違えが多いところです。「電子帳簿保存法」と聞くとレシートや領収書の保存を思い浮かべますが、優良な電子帳簿の話は「帳簿」の話で、領収書・請求書などの「書類」は別の制度です。
| 何のために | 対象になる帳簿 |
|---|---|
| 65万円の青色申告特別控除 (令和9年分からは75万円の上乗せ) |
仕訳帳と総勘定元帳だけで足ります。届出書の「名称等」の空白欄(補助帳簿を書く欄)も、この目的だけなら記入不要です |
| 過少申告加算税の軽減(5%)まで 受けたい場合 |
その税目に係るすべての特例国税関係帳簿。事業所得なら売掛帳・買掛帳・経費帳・固定資産台帳など、作成しているものを全部この形式にする必要があります |
優良な電子帳簿には、控除の上乗せとは別にもう一つ効果があります。届出書を出したうえで対象の帳簿を優良な電子帳簿で保存していると、その帳簿に記録された事項について申告漏れがあった場合の過少申告加算税が5%軽減されます(電子帳簿保存法 第8条第4項)。
当サイトの届出書作成ツールで作る様式は、正式名称を「国税関係帳簿の電磁的記録等による保存等に係る65万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書」といい、1枚で両方をカバーします。どちらを受けたいかは届出書の「届出の区分」で選びます。
- 領収書・レシート・請求書は対象外です。あれは「国税関係書類」で、スキャナ保存や電子取引データ保存という別のルールが当たります(→電子帳簿保存法ガイド)
- 消費税の帳簿も対象にできます。届出書の「根拠税法」欄は所得税法と消費税法に分かれていて、両方に「1」を書くこともできます
- すでに「過少申告加算税の特例の適用を受ける旨の届出書」を出している方は、65万円控除用の届出書を改めて出す必要はありません(国税庁の手続案内の備考に明記されています)
※ 出典:国税庁 A1-15、H4-9 届出手続および同ページの記載要領、国税庁 A1-46、C1-70、H4-1 過少申告加算税の特例の届出。
6. 控除が10万円増えると、手取りはいくら変わる?
65万円が75万円になる、つまり所得から差し引ける額が10万円増えると、実際にいくら得をするのか。減るのは所得税と住民税、そして人によっては国民健康保険料です。
| あなたの所得税率 | 所得税の減り | 住民税の減り | 合計(年) |
|---|---|---|---|
| 5% | 5,000円 | 10,000円 | 約15,000円 |
| 10% | 10,000円 | 10,000円 | 約20,000円 |
| 20% | 20,000円 | 10,000円 | 約30,000円 |
| 23% | 23,000円 | 10,000円 | 約33,000円 |
| 33% | 33,000円 | 10,000円 | 約43,000円 |
年商1,000万円前後で経費を引いた課税所得が数百万円のフリーランスなら、所得税率は20%〜23%のあたりに入ることが多く、ざっくり年3万円前後が目安になります。国民健康保険に加入している方は、所得割の分がさらに下がります(料率は自治体によって異なり、上限額もあるため、ここでは金額を出していません)。
・住民税は標準税率の10%(所得割)で計算しています。
・復興特別所得税(所得税額の2.1%)は含めていません。
・所得税は超過累進課税なので、控除によって適用される税率の段階が変わる場合は上の表どおりになりません。
・国民健康保険料・介護保険料の減りは自治体の料率次第です。
正確な金額は、ご自身の申告内容にもとづいて税務署・税理士にご確認ください。
「たった3万円」と見るか「毎年3万円」と見るかは人それぞれですが、優良な電子帳簿は対応ソフトを使っていれば追加の手間がほとんどありません(必要なのは届出書1枚と、年の初日から使うこと)。同じ記帳をしているのに取らないのはもったいない、という位置づけの制度です。
7. 今からできる準備
適用は2027年分からですが、「優良な電子帳簿」での記帳は1年を通して積み上げるものです。直前に切り替えるより、早めに体制を整えておくほうが確実です。今からできることは次の3つです。
75万円・65万円控除の土台は複式簿記です。会計ソフトの自動仕訳を使えば、借方・貸方を意識せずに記帳できます。詳しくは複式簿記がわからなくても65万円控除は取れるを参照。
改正後は65万円・75万円のいずれもe-Taxでの提出が前提になります。まだ書面提出の方は、早めに電子申告に慣れておきましょう。
仕訳帳・総勘定元帳を訂正削除履歴つきで電子保存できる体制にしておくと、75万円控除の要件(イ)に備えられます。ソフトを決めたら、優良な電子帳簿の届出書の提出も必要です(→9章)。
AiXcelは「複式簿記+電子帳簿保存」に対応済み
AiXcelはプロプラン(月額580円)で、レシート撮影・手入力・銀行/クレカ・freee/マネーフォワードのCSVから入れたデータを複式簿記の仕訳帳・総勘定元帳・貸借対照表に自動変換。さらに訂正削除履歴を全プランで記録しており、75万円控除の要件(イ)の「優良な電子帳簿」に沿った保存ができます(要件がかかるのはアプリ内に保存された帳簿で、書き出したExcelファイルではありません)。
※ 損益計算書(青色申告決算書)はスタンダードプラン(月額380円)以上、複式簿記の帳簿・貸借対照表はプロプラン(月額580円)です。訂正削除履歴は全プランで記録し、変更履歴の閲覧はスタンダード以上、監査ログCSVの出力はプロです。
⚠️ できないこともはっきり書いておきます。65万円・75万円控除には期限内のe-Tax申告が必要ですが、AiXcelはe-Taxへの直接送信に対応していません(帳簿の数字をもとに、ご自身で「確定申告書等作成コーナー」等に入力していただく形です)。またJIIMA認証は取得していません。詳しくは電子帳簿保存法への対応状況をご覧ください。
8. 10万円控除の対象から外れる人(見落としやすい改正)
75万円ばかりが話題になりますが、今回の改正には「控除が減る/無くなる人」の話も含まれています。財務省の大綱にはこう書かれています。
イ その者が不動産所得を生ずべき事業を営む者である場合 その年の前々年分の不動産所得に係る収入金額が1,000万円を超えるもの
ロ その者が事業所得を生ずべき事業を営む者である場合 その年の前々年分の事業所得に係る収入金額が1,000万円を超えるもの」
— 財務省「令和8年度税制改正の大綱」(上記の改正は令和9年分以後の所得税について適用)
かみくだくと、簡易簿記のままで、前々年の収入が1,000万円を超えている人は、令和9年分から青色申告特別控除が受けられなくなるということです。10万円が減るだけでなく、青色申告特別控除が0円になります。
| 記帳のしかた | 前々年の収入 | 令和9年分からの青色申告特別控除 |
|---|---|---|
| 複式簿記 | — | 55万/65万/75万(要件しだい) |
| 簡易簿記 | 1,000万円以下 | 10万円 |
| 簡易簿記 | 1,000万円超 | 0円 |
令和9年分(2027年分)の判定には令和7年分(2025年分)の収入金額を使います。すでに終わった年の実績で決まるので、あとから調整はできません。
当てはまりそうなら、複式簿記に切り替えるのが唯一の対処です(複式簿記なら収入金額による除外はありません)。
9. 75万円控除を受けるための逆算スケジュール
「2027年分から」と聞くと先の話に思えますが、優良な電子帳簿は年の初日から積み上げるものなので、動き出すのは2026年中です。何をいつまでにやるかを並べます。
| いつ | やること |
|---|---|
| 2026年内 (令和8年) |
① 複式簿記で記帳できる体制にする(簡易簿記のままだと上の段階に進めません) ② 優良な電子帳簿に対応した会計ソフトを決める。訂正・削除の履歴が残るか、帳簿間の相互関連性があるか、検索できるかを確認します ③ e-Taxで申告できる準備をする(マイナンバーカード+スマホ、またはID・パスワード方式) |
| 2027年 1月1日 |
この日から優良な電子帳簿で記帳を始める。届出書の「備付け及び保存に代える日」は原則として課税期間の初日(1月1日)です。年の途中から切り替えても、その年分は遡れません。 |
| 2027年 1月〜12月 |
複式簿記かつ優良な電子帳簿で1年間記帳を続けます。 |
| 2028年 3月15日まで |
① 期限内にe-Taxで申告(確定申告書・貸借対照表・損益計算書) ② 届出書を提出(下記) |
優良な電子帳簿で控除を受けるには「国税関係帳簿の電磁的記録等による保存等に係る…届出書」の提出が必要です。国税庁の書き方に「適用を受けようとする年分に係る法定申告期限(翌年の3月15日)までに提出した場合には、あらかじめ提出したものと取り扱います」とあります。
つまり2027年分なら2028年3月15日までの提出で間に合う扱いです。ただし帳簿のほうは2027年1月1日からその状態でなければなりません。
→ この届出書を無料で作成する(登録不要)
→ 欄ごとの書き方を記入例つきで見る
10. よくある失敗と対策(7つ)
帳簿づけそのものより、手続きや段取りのところで控除を落とすケースのほうが多いのが実情です。要件は全部「あとから取り返せない」形をしているので、先に知っておく価値があります。
| やりがちな失敗 | どうなるか/対策 |
|---|---|
| ① 届出書を出し忘れる | 帳簿が要件を完璧に満たしていても、電帳法ルートの控除は受けられません。会計ソフトが対応しているかどうかとは別の、利用者側の手続きです。対策:作成ツールで作って、申告と同じタイミングで出す |
| ② 年の途中で会計ソフトを入れる | 届出書の「備付け及び保存に代える日」は原則として課税期間の初日(1月1日)。夏に切り替えてもその年分は遡れません。対策:年内に決めて、翌年1月1日から運用を始める |
| ③ 期限に1日遅れる | 期限内申告は55万円・65万円・75万円に共通の要件です。期限後申告になると10万円まで下がります。対策:還付申告でも3月15日を守る |
| ④ 紙で提出する | 令和8年分までは電帳法ルートで紙提出でも65万円でしたが、令和9年分からは55万円になります(→4章)。対策:e-Taxに切り替える |
| ⑤ 現金主義の特例を選んでいる | 現金主義による所得計算の特例を選択していると、55万円・65万円・75万円のいずれも受けられません(10万円のみ)。対策:発生主義での記帳に戻すなら、事前の手続きが必要です |
| ⑥ 簡易簿記のまま様子を見る | 令和9年分から、前々年の収入金額が1,000万円を超える人は10万円控除も受けられません(→8章)。対策:複式簿記に切り替えれば収入金額による除外はありません |
| ⑦ 書き出したExcel/PDFを 「電子帳簿」だと思っている |
優良な電子帳簿の要件は訂正・削除の履歴が残ることです。書き出したExcelファイルは自由に上書きできるため該当しません。要件がかかるのは会計ソフトの中に保存された帳簿のほうです |
11. 準備チェックリスト
令和9年分(2027年分)で75万円控除を受けるための、時期ごとの確認項目です。印刷するか、スクリーンショットで残しておいてください。
□ 複式簿記で記帳できる状態にする(簡易簿記のままだと上の段階に進めません)
□ 訂正・削除の履歴/帳簿間の相互関連性/日付・金額・取引先での検索、の3つを満たす会計ソフトを決める
□ 過少申告加算税の軽減まで狙うかを決める(狙うなら補助帳簿も全部そのソフトに入れる)
□ e-Taxの準備(マイナンバーカード+スマホ、またはID・パスワード方式)
□ 青色申告の承認を受けているか確認する(まだなら青色申告承認申請書を3月15日までに)
□ この日から優良な電子帳簿で記帳を始める(ここが遅れると、その年分は取れません)
□ 年の途中でソフトを乗り換えないようにする(乗り換えるなら履歴の引き継ぎを確認)
□ 1年を通して複式簿記で記帳を続ける
□ 貸借対照表が作れる状態か(期末の残高が合っているか)を確認する
□ 届出書を所轄税務署に提出する
□ 確定申告書・青色申告決算書(損益計算書・貸借対照表)をe-Taxで期限内に送信する
□ 申告書に控除額を記載する(記載しないと適用されません)