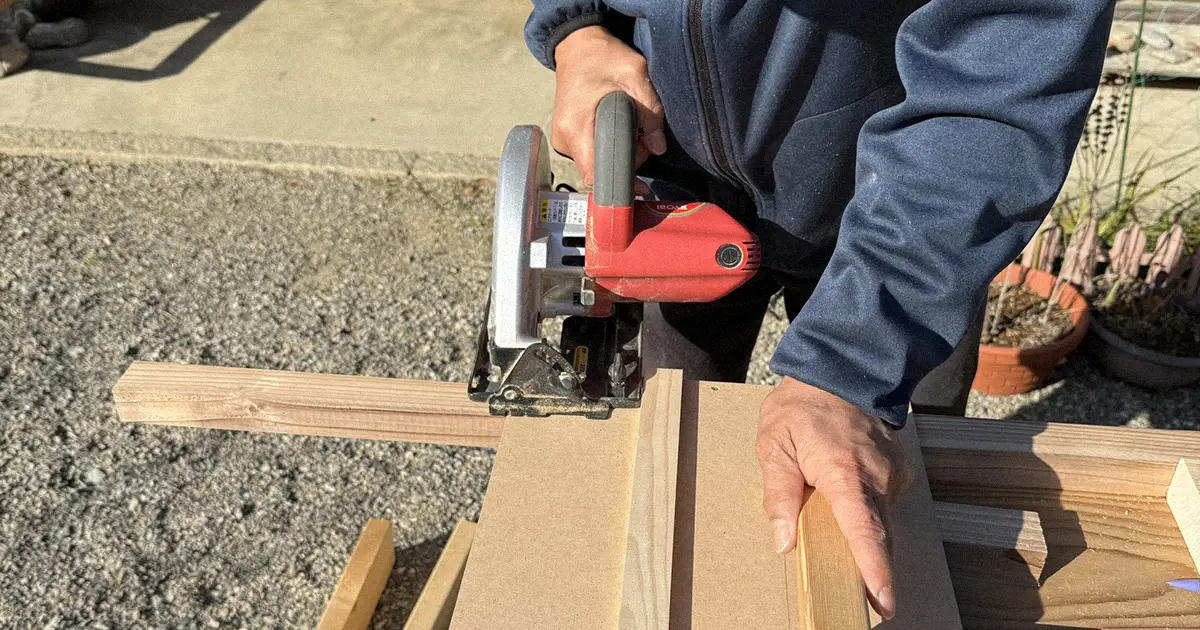
「現場が終わったら領収書をポケットに突っ込んで、申告時期に焦って探す」——一人親方・職人の方から聞く、あるあるの話です。
一人親方は給与所得者と違い、元請けからの工事代金は源泉徴収されないため、自分で確定申告をする必要があります。この記事では建設業・職人の方向けに、経費の線引き、青色申告で税金がいくら変わるか、インボイス登録した人の消費税、年をまたぐ工事の扱いまでを解説します。
① 一人親方労災(特別加入)の保険料は経費ではありません。社会保険料控除として申告書に書きます(→ 経費にならない保険料)
② 材料を元請けが用意し、手間だけ請ける仕事(手間請け)は、簡易課税では第4種(みなし仕入率60%)です。建設業の第3種(70%)ではありません(→ 消費税)
③ 年末に終わっていない工事の材料費・外注費は、その年の経費にせず翌年へ繰り越します(→ 未成工事支出金)
一人親方が確定申告をしなければならない理由
会社員は会社が年末調整をしてくれますが、一人親方は請負契約で報酬を受け取る「個人事業主」です。大工・左官・とび・内装などの工事の代金は、源泉徴収の対象となる報酬(原稿料・デザイン料・設計料など)に含まれないため、元請けや施主から差し引かれません。自分で所得を計算して、税務署に申告・納税します。
申告が必要な条件は次のとおりです。
| 状況 | 確定申告が必要な条件 |
|---|---|
| 一人親方(専業) | 所得(売上-経費)が、基礎控除や社会保険料控除などの所得控除の合計を超えるとき。 基礎控除は2026年分なら、所得489万円以下で104万円(2025年分は所得に応じて58万〜95万円) |
| 会社勤めで、副業で職人仕事をしている | 副業の所得が年20万円超 |
所得 = 年間売上(請負代金の合計)- 経費。所得税がかからない所得でも、住民税の申告は別に必要なことがあります(住民税の基礎控除は所得税より小さいため)。また、青色申告の赤字の繰り越しは、申告しないと使えません。
一人親方が経費にできるもの一覧
建設業・職人の仕事は、材料費・外注費・車両費など経費の種類が多いのが特徴です。経費率は売上の4〜6割になることも珍しくありません。
| 項目 | 判定 | ポイント |
|---|---|---|
| 材料費・資材費 | ○ 全額 | 木材・鉄骨・配線・配管・塗料・接着剤など、現場で使う材料。余った材料を自宅で使った分は除く。年末に終わっていない工事の分は翌年へ(後述)。 |
| 工具・道具の購入費 | ○ 全額 | 10万円未満なら購入した年に全額(消耗品費)。10万円以上は減価償却。青色申告なら少額減価償却資産の特例で40万円未満まで一括で経費にできる(2026年3月31日までの取得分は30万円未満)。 |
| 工具・機械のレンタル料 | ○ 全額 | 足場・ユンボ・高所作業車などのレンタル料。 |
| 車両費(トラック・軽バン) | △ 按分 | 仕事専用なら全額。私用でも使うなら走行距離などで按分し、ガソリン代・車検・自動車保険・駐車場代に同じ割合を使う。 |
| 外注費(応援の職人への支払い) | ○ 全額 | 応援に来てもらった職人への手間賃・日当。相手の氏名・日付・金額・現場を記録しておく。指示して働かせる実態なら給与扱いになるので注意(FAQ)。 |
| 現場への交通費 | ○ 全額 | 電車・バス代、仕事で使った高速道路料金・コインパーキング代。自分の車のガソリン代は車両費として按分する。 |
| 作業服・安全靴・ヘルメット | ○ 全額 | 現場専用のもの。普段着として着られる服は対象外。 |
| 通信費(スマホ) | △ 按分 | 元請けとの連絡・現場写真など仕事で使う割合で按分。通話・利用の記録から説明できる割合にする。 |
| 損害保険・組合の会費 | ○ 全額 | 請負業者賠償責任保険など仕事の保険、組合・特別加入団体の会費。労災の特別加入の保険料そのものは経費ではない(下の囲み)。 |
| 現場での飲食・差し入れ | △ 一部 | 自分の昼食は対象外。応援の職人への差し入れ(お茶・弁当)は福利厚生費や会議費にするのが一般的。 |
| 自宅兼事務所・資材置き場 | △ 按分 | 見積書づくり・道具や資材の保管に使っている面積の割合で家賃・光熱費を按分。借りた資材置き場は全額。 |
| プライベートの飲食・旅行 | × NG | 仕事との関連を説明できないものは経費にならない。 |
次のものは決算書の経費には入れず、確定申告書の所得控除の欄に書きます。税金が減ることは同じですが、経費に入れると決算書の数字が誤りになります。
職人が使う主な勘定科目
帳簿をつける際に迷いやすい「勘定科目」の割り当てをまとめました。
具体的な所得の計算例
📊 大工・年間売上500万円(税抜)のケース
経費率は約43%です。ここから青色申告特別控除・基礎控除・社会保険料控除(労災の特別加入保険料・国保・国民年金)などを差し引いた金額に税率がかかります。
白色申告 vs 青色申告、職人はどちらを選ぶべき?
白色申告
- 手続きが比較的シンプル
- 帳簿は簡単な記帳でよい
- 特別控除なし
- 赤字の繰り越しができない
前提: 2026年分・社会保険料(国保・国民年金・労災の特別加入)が年60万円・ほかの所得控除なし。
・所得税(復興特別所得税を含む): 白色 約6.0万円 → 青色 約2.7万円(約3.3万円減)
・住民税(所得割10%): 65万円 × 10% = 約6.5万円減
合わせて年約10万円。さらに、所得をもとに決まる国民健康保険料も下がります(下がる額は市区町村によります)。所得が多い人ほど税率が上がるため、差はもっと大きくなります。
青色申告を始める手順
-
開業届を税務署に提出する
まだ出していない方は、税務署またはe-Taxで「個人事業の開業・廃業等届出書」を提出します。開業から1ヶ月以内が原則ですが、遅れていても提出できます。 -
青色申告承認申請書を提出する
青色申告にしたい年の3月15日まで(1月16日以後に開業した場合は開業から2ヶ月以内)に提出します。 -
日々の帳簿をつける
売上と経費を複式簿記で記録します。会計ソフトやアプリを使えば、簿記の知識がなくても入力できます。 -
青色申告決算書(損益計算書・貸借対照表)を作り、期限内に申告する
複式簿記の帳簿と貸借対照表をそろえて期限内に申告すると55万円、さらにe-Taxで申告すると65万円の控除です(e-Taxを使わない場合は、その年の1月1日から優良な電子帳簿で保存し、届出書を出していることが条件)。簡単な帳簿だけなら10万円になります。申告期間は2月16日〜3月15日です。
インボイス登録した一人親方の消費税(2026年分で2割特例が終わる)
元請けに頼まれてインボイス登録をした一人親方は、課税事業者として消費税の申告もします。これまで多くの人が使ってきた2割特例(売上の消費税の20%を納める)は、個人事業主は2026年分が最後です。2027年分・2028年分は、個人事業主に限り3割特例(売上の消費税の30%)が使えます(令和8年度税制改正)。
ここで一人親方に関係するのが、簡易課税の事業区分です。
| 仕事のしかた | 事業区分 | みなし仕入率 |
|---|---|---|
| 材料を自分で仕入れて工事をする | 第3種(建設業) | 70%(納付は売上の消費税の30%) |
| 材料は元請けが無償で用意し、手間だけ請ける(手間請け) | 第4種 | 60%(納付は売上の消費税の40%) |
国税庁の事業区分(タックスアンサー No.6509)では、建設業は第3種ですが、「加工賃その他これに類する料金を対価とする役務の提供」は第4種とされています。材料の無償支給を受けて手間賃だけをもらう工事はこちらに当たります。区分は取引ごとに判定するので、材料持ちの工事と手間請けの両方がある人は、それぞれに分けて計算します。
📐 売上の消費税が50万円(工事代金 税抜500万円)の場合の納付額
※ 国税と地方消費税を合わせた10%で概算。実際は税率の区分や端数処理で変わります。
- 2026年分は2割特例のままで、多くの場合いちばん少なくなります。
- 2027・2028年分、手間請けが中心の人は、簡易課税(第4種・40%)より3割特例(30%)のほうが少ない計算です。材料持ちの工事が中心なら、3割特例と簡易課税の第3種は同じ30%です。
- 機械を買った年など、仕入れの消費税が大きい年は本則課税が少なくなることもあります。ただし本則課税では、インボイス登録していない応援の職人に払った外注費の消費税は、全額は引けません(経過措置で一部だけ)。
3割特例には、基準期間(2年前)の課税売上高が1,000万円以下であることなどの要件があります。計算方法の比べ方や簡易課税の届出期限は消費税の確定申告のやり方、2割特例の詳細はインボイス2割特例の使い方にまとめています。
年をまたぐ工事の材料費(未成工事支出金)
工事の売上は、原則として完成して相手に引き渡した日の年に計上します(所得税基本通達36-8)。12月に着工して1月に引き渡す工事なら、売上は翌年です。
このとき、12月中に買った材料や払った外注費をその年の経費にしてしまうと、売上が無い年に経費だけが立ち、翌年は売上だけが立つことになります。そこで、年末時点で終わっていない工事にかかった材料費・外注費などは「未成工事支出金」として資産に置き、引き渡した年の経費に回します。
📅 例:12月に着工、1月に引き渡す工事(材料費30万円・外注費10万円は12月に支払い済み)
ポイントは、材料費だけでなく外注費も含めて、内訳ごとに戻すことです。全部を材料費から差し引くと、外注が中心の工事では材料費がマイナスになり、決算書の内訳がおかしくなります。
一人親方の帳簿の付け方:職人ならではのポイント
① 手書き領収書の扱い
資材店・ホームセンターなどでもらう手書きの領収書も経費の証拠として有効です。日付・金額・店名・購入品目が記載されていれば問題ありません。品目が書いていない場合は、自分でメモを書き添えておくと安心です。
青色申告の場合、帳簿や決算書類、領収書は原則7年間の保存義務があります。スマホで撮影してデジタル保存しておくと、現場のホコリや雨で紙が傷む前に残せます。
② 現場ごとに売上と経費を分ける
確定申告では年間の合計が分かれば足りますが、現場ごとに売上と経費をまとめると「どの現場が儲かったか」が分かり、次の見積もりに活かせます。上の未成工事支出金も、年末に終わっていない現場の材料費・外注費を拾い出すときに、現場ごとに分けてあると集計がすぐです。
③ 余った材料の扱い
余った材料を次の現場に回すのはよくあることです。少しずつ余る程度なら、買ったときの経費のままで構いません。自宅で私的に使った分は経費から除きます。年末に、まとまった量の材料が次の現場用に残っている場合は、棚卸資産として翌年に繰り越すのが原則です。
④ 元請けへの請求書
常用(人工 × 日当)と請負(一式)の書き方の見本、元請けの支払通知書が届くときの確認、協力会費・振込手数料を差し引かれたときの記帳は一人親方の請求書の書き方にまとめています。
よくある質問
一人親方労災(特別加入)の保険料は経費にできますか?
経費ではなく、確定申告書の社会保険料控除に入れます。国税庁のタックスアンサー(No.1130)にも、労働者災害補償保険の特別加入者の保険料が社会保険料控除の対象として挙げられています。国民健康保険・国民年金の保険料も同じ扱いです。特別加入団体に払う会費は、事業のための会費として経費(諸会費)にするのが一般的です。
手間請けの仕事は、簡易課税で何種になりますか?
材料を元請けから無償で支給され、手間賃だけをもらう工事は、第4種(みなし仕入率60%)です。建設業は第3種(70%)ですが、国税庁の事業区分では「加工賃その他これに類する料金を対価とする役務の提供」は第4種とされています。区分は取引ごとに判定するので、材料持ちの工事と手間請けが両方ある人は分けて計算します。判断に迷う場合は税務署に確認してください。
12月に始めて1月に終わる工事の材料費は、どちらの年の経費ですか?
工事の売上は原則として引き渡した年に計上するので、材料費・外注費も引き渡した年(翌年)の経費にします。年末にかかった分は「未成工事支出金」として資産に置き、翌年の1月に材料費・外注費へ戻します。
応援の職人に手間賃を払ったとき、源泉徴収や支払調書は必要ですか?
大工・とびなど工事の手間賃は源泉徴収の対象となる報酬に含まれず、人を雇っていない一人親方はそもそも源泉徴収をしない立場なので、普通は源泉徴収も支払調書も必要ありません。外注費として計上するために、相手の氏名・日付・金額・現場を記録し、請求書や領収書を残しておきます。ただし、時間や作業内容を指示して働いてもらう実態なら給与と判断されることがあるので注意してください。
元請けから「インボイス登録してほしい」と言われたらどうすべき?
登録すると元請けが仕入税額控除を受けられるようになる一方、自分は消費税の申告・納税が必要になります。2026年分までは2割特例(売上の消費税の20%)、2027・2028年分は個人事業主なら3割特例(30%)が使えるので、免税事業者から登録した人の負担は当面この割合が目安です。取引を続けるメリットと納税額を比べて判断しましょう。
軽トラを現場と私用で両方使っています。どう按分すればいい?
走行距離で按分するのが一般的です。例えば年間走行距離が1万kmで、うち7,000kmが現場への往来なら70%を経費にできます。ガソリン代・車検・自動車保険・駐車場代・高速代すべてに同じ按分率を適用します。走行の記録をつけておくと説明しやすくなります。
紙の領収書が多い職人こそ、デジタル管理を
資材屋・ガソリンスタンド・ホームセンター——職人仕事は紙の領収書がとにかく多い業種です。ポケットやダッシュボードに溜め込んで、申告期限前に慌てて集計する……という作業から解放される方法があります。
AiXcelならレシート・領収書をスマホで撮影するだけで、金額・日付・勘定科目が自動で読み取られます。業種に「建設・工事」を選ぶと、材料費・外注費・車両費・工具器具備品費がよく使う科目として並び、売上は工事売上・常用売上で記録できます。
- 現場ごとの収支:取引に案件名(現場名)を付けると、現場ごとの売上・経費・利益が一覧で出ます
- 未成工事支出金:年末に終わっていない工事の材料費・外注費などを内訳ごとに入力でき、翌年の期首へ自動で引き継ぎます
- 消費税の事業区分:設定で簡易課税の区分(第3種・第4種など)を選ぶと、消費税の集計(プロプラン)の納付額に反映されます
- 証憑の保存:プロプランなら撮影したレシート画像をクラウドに保存。現場のホコリ・雨・汗で紙が傷む前にデジタル化できます
- 駆け出し(年間売上数百万円・白色申告でOK):
AiXcel 無料プラン(初回10pt付与)で収支内訳書まで自動生成。
レシートが少ない月はこれで完結。多い月だけ追加ポイント購入(10pt ¥300)で柔軟に対応 - 継続的に受注・青色10万円控除を狙う:
スタンダード(月380円)。毎月30pt付与で青色申告決算書・貸借対照表まで自動生成(55万・65万円控除にも。65万円はe-Tax申告) - 本格的な事業者・青色65万円控除を狙う:
プロ(月580円・年6,960円)。複式簿記の帳簿(仕訳帳・総勘定元帳)・減価償却資産台帳・消費税の集計まで自動生成。上の計算例なら白色との差は年約10万円=年額の約14倍